

#登龍成功案例分享
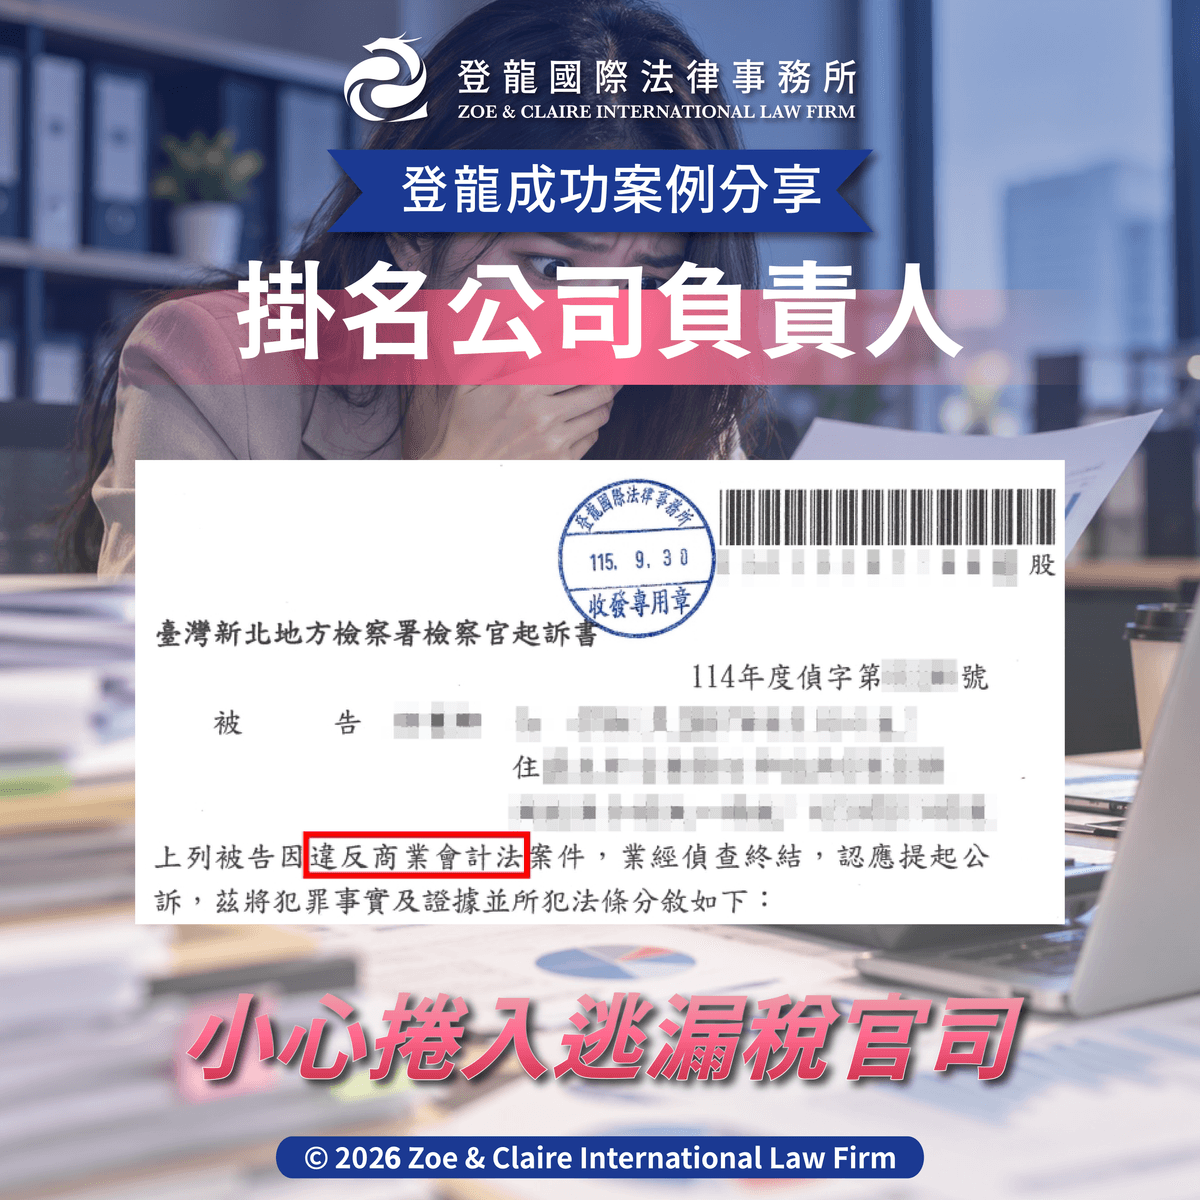
掛名公司負責人,小心捲入逃漏稅官司
#登龍成功案例分享
掛名公司負責人,小心捲入逃漏稅官司
#登龍成功案例分享
掛名公司負責人,小心捲入逃漏稅官司
.
A女士為了與他人合作經營美妝事業,接手擔任一家公司的負責人。
由於A女士不善會計,雙方約定,公司帳務仍由原負責人B先生繼續管理,公司存摺、支票、印鑑大小章,也都由B先生保管,方便作帳。
當個光鮮亮麗的公司老闆,A女士相當滿意。
然而,A女士某天心血來潮,想看一下公司營運狀況以及繳稅情形,才赫然發現公司其實沒有實際營業,收入都是匯入B先生另一間公司,A女士這間公司卻接連開出多張統一發票,並據以向國稅局申報營業額。
這些都是不實的帳務與申報,而且A女士的公司沒有收入,卻要繳納幾十萬的營所稅。
.
A女士面臨的風險:
1.依商業會計法,商業負責人原則上就是主辦會計人員。公司帳上出現不實的會計憑證,又有虛偽申報的情形,掛名的負責人很可能首先被追究,涉及商業會計法第71條的 #填製不實會計憑證罪 ,以及刑法上的 #業務文書登載不實罪 。
2.此外,如果將這些不實憑發票賣給其他公司申報進項憑證,作為扣抵銷項稅額使用,可能還會涉犯稅捐稽徵法的 #逃漏稅捐 或 #幫助逃漏稅捐 等罪。
.
#登龍國際法律事務所 接受委任後,建議A女士從兩個方向著手:
1. 主動向稅捐機關提交書面報備函,說明公司發現會計人員擅自開立不實發票,並申請更正申報。
2. 對B先生採取法律行動,提起刑事告訴與告發,向司法機關證明負責人也是受害者。
.
此外,商業會計法第71條處罰的,不只是商業負責人,也包括實際主辦、經辦會計事務的人。律師們據此主張,明知公司沒有營業卻仍填製發票並持以申報的人,才是應負刑責的主體。
然後,我們協助整理雙方的合作約定、帳務管理的實際情形以及相關往來資料,證明公司帳務在負責人變更後,仍完全由B先生掌控,並傳喚公司其他員工以及發票上往來之公司行號,證明A女士確實不知情,公司也不存在發票所載之交易。
檢察官最後採納登龍律師團隊的主張,對B先生提起公訴,起訴書中也明文認定A女士並不知情,避免A女士以公司負責人身分承擔刑事責任。
.
各位大老闆一定要注意:
✔ 接任公司負責人前,務必先了解公司的營運與帳務現況
✔ 如果帳務交由他人管理,應以書面明確約定權責分工
✔ 定期檢視發票開立與營業稅申報紀錄,不要只「掛名」不過問
✔ 一旦發現帳務異常,應儘速保全證據並尋求律師協助,及早劃清責任
.
公司負責人的頭銜,代表的是法律上的責任。
遇到類似的困境,歡迎與登龍律師團隊聯繫,我們協助您釐清真相、維護權益。